একজন নতুন উদ্যোক্তার কাছে ব্যবসা মানে নতুন স্বপ্ন, সম্ভাবনা আর নিজের অবস্থান তৈরি করার এক কঠিন যাত্রা। সেই যাত্রায় পুঁজি যেমন গুরুত্বপূর্ণ, তেমনি প্রয়োজন ব্যবসা সম্পর্কে বাস্তব জ্ঞান, দূরদর্শিতা এবং ঝুঁকি নেওয়ার মানসিকতা। বিশেষ করে একজন উদ্যোক্তা যখন প্রথমবার ব্যাংকের দ্বারস্থ হন, তখন ব্যাংকারের চোখে তাঁর পরিচয় কেবল একজন ঋণপ্রত্যাশী হিসেবে নয়; বরং একজন সম্ভাবনাময় ব্যবসায়ী হিসেবেও বিবেচিত হয়। তাঁর পরিকল্পনা, ব্যবসা সম্পর্কে ধারণা, আর্থিক সক্ষমতা এবং ভবিষ্যৎ সম্ভাবনা—সবকিছুই হয়ে ওঠে মূল্যায়নের বিষয়।
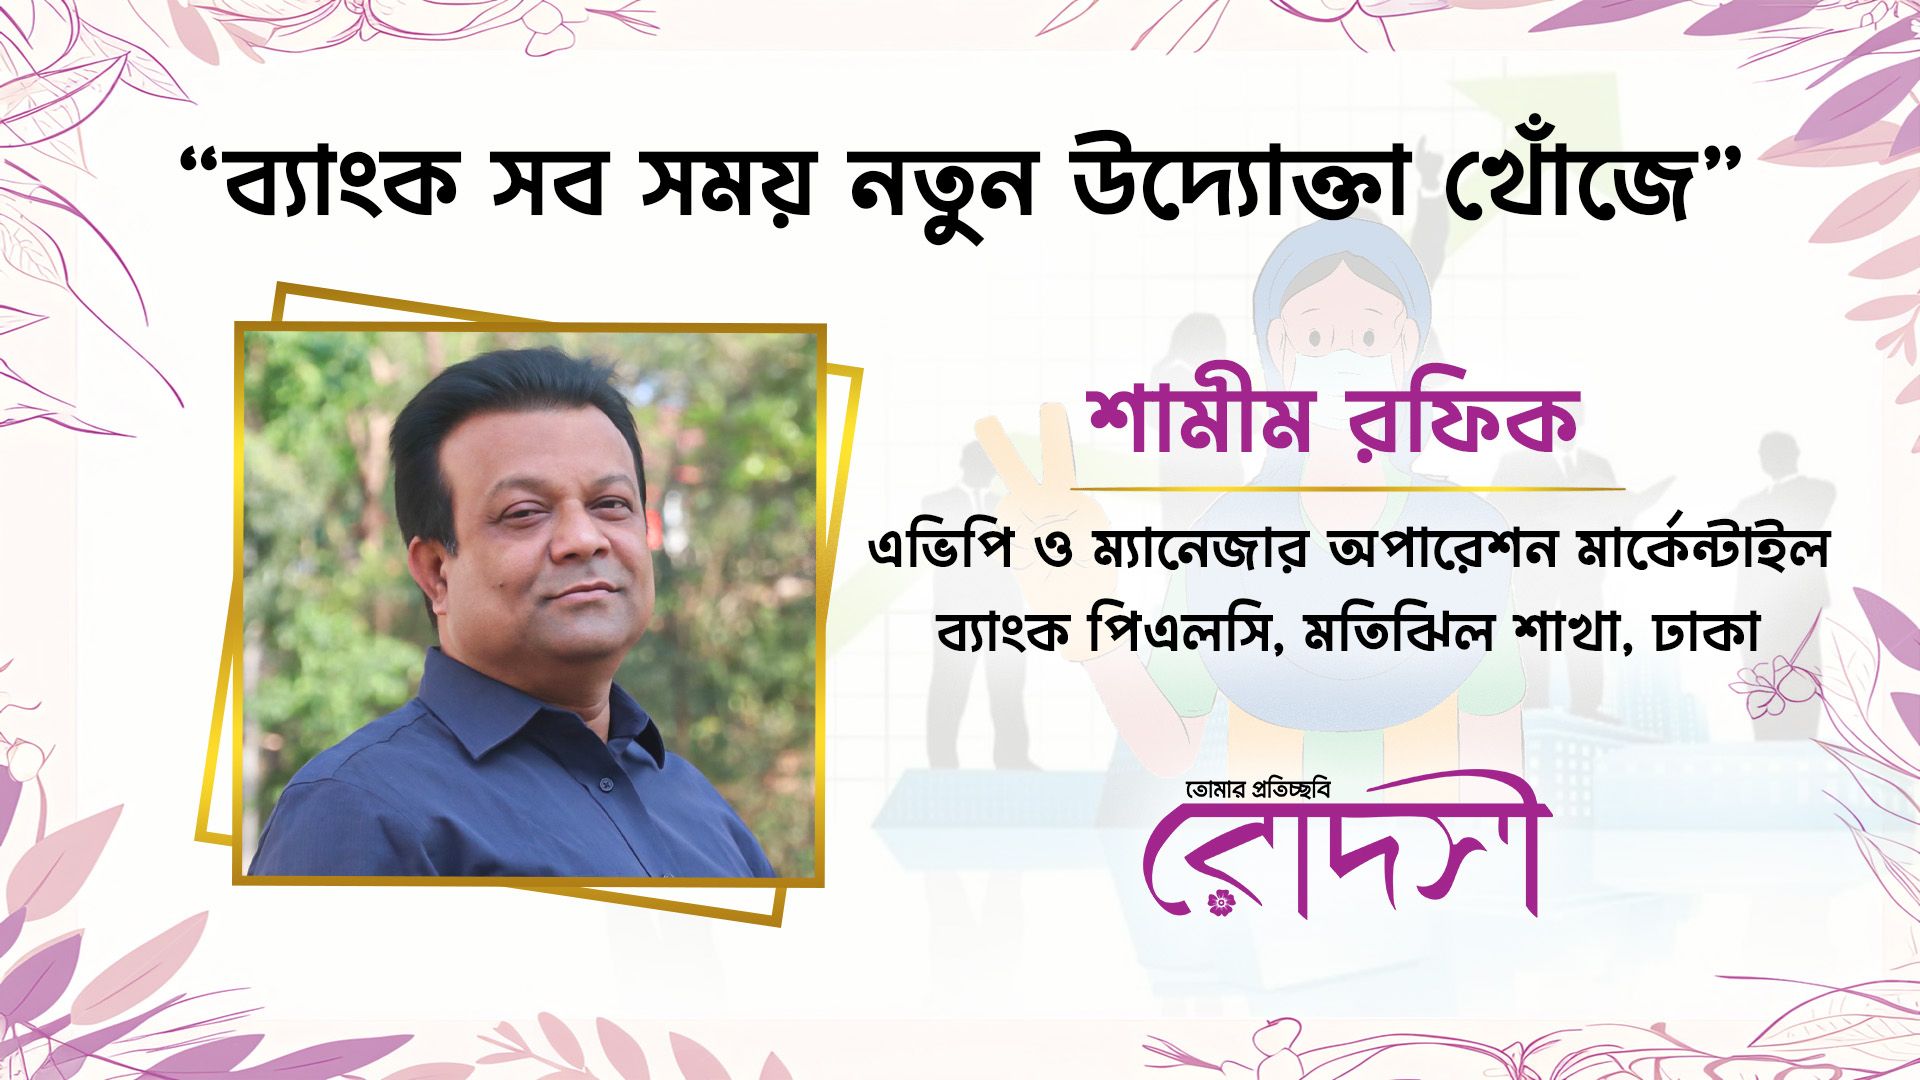
নতুন উদ্যোক্তাদের বিষয়ে এমনই বাস্তব অভিজ্ঞতার কথা তুলে ধরেছেন মার্কেন্টাইল ব্যাংক পিএলসির মতিঝিল শাখার এভিপি ও ম্যানেজার অপারেশন শামীম রফিক। তাঁর মতে, ব্যাংক সব সময় নতুন উদ্যোক্তা খোঁজে এবং নতুন উদ্যোক্তা তৈরি করতে চায়। কারণ নতুন উদ্যোক্তারাই অর্থনীতিতে নতুন সম্ভাবনা তৈরি করেন, কর্মসংস্থানের সুযোগ সৃষ্টি করেন এবং ব্যবসা-বাণিজ্যের পরিসর বাড়ান। তবে উদ্যোক্তা তৈরি করা যতটা আকাঙ্ক্ষার বিষয়, বাস্তবে তা ততটাই কঠিন।
শামীম রফিক বলেন, নতুন উদ্যোক্তা তো নতুনের মতোই হবেন। ব্যাংক সব সময় নতুন উদ্যোক্তা খোঁজে এবং নতুন নতুন উদ্যোক্তা তৈরি করতে চায়। কিন্তু চাইলেই তো আর হয় না। উদ্যোক্তা সৃষ্টি অনেক কঠিন কাজ। কেউ যদি নিজেকে উদ্যোক্তা বানাতে চান, তবে সেটা অনেক সহজসাধ্য কাজ।
তাঁর এই বক্তব্যে উদ্যোক্তা হওয়ার দুটি ভিন্ন বাস্তবতা উঠে আসে। একদিকে রয়েছে উদ্যোক্তা হওয়ার ব্যক্তিগত ইচ্ছা, অন্যদিকে রয়েছে একজন সফল উদ্যোক্তা হয়ে ওঠার বাস্তব চ্যালেঞ্জ। শুধু ব্যবসা শুরু করার আগ্রহ থাকলেই একজন মানুষ উদ্যোক্তা হয়ে উঠতে পারেন না। ব্যবসাকে এগিয়ে নেওয়ার জন্য প্রয়োজন সঠিক প্রস্তুতি, বাজার সম্পর্কে ধারণা এবং প্রতিকূল পরিস্থিতি মোকাবিলার সক্ষমতা।
পুঁজি বড় চ্যালেঞ্জ, তবে একমাত্র নয়
নতুন উদ্যোক্তাদের জন্য সবচেয়ে বড় চ্যালেঞ্জগুলোর একটি হলো মূলধন বা ক্যাপিটাল। ব্যবসা শুরু করতে প্রয়োজনীয় অর্থের সংস্থান করা অনেকের জন্যই কঠিন হয়ে পড়ে। বিশেষ করে যাঁদের ব্যবসায়িক অভিজ্ঞতা সীমিত, তাঁদের জন্য প্রাথমিক বিনিয়োগ সংগ্রহের পাশাপাশি ব্যবসা পরিচালনার ব্যয় সামাল দেওয়াও বড় চ্যালেঞ্জ।
তবে শামীম রফিকের বক্তব্যে একটি গুরুত্বপূর্ণ বিষয় স্পষ্ট—শুধু টাকা থাকলেই উদ্যোক্তা হওয়া যায় না। একজন ব্যক্তি যে ব্যবসা করতে চান, সে সম্পর্কে তাঁর কতটুকু জ্ঞান রয়েছে, সেটিই আসল বিবেচ্য বিষয়। অর্থাৎ ব্যবসায় বিনিয়োগের সক্ষমতার পাশাপাশি সংশ্লিষ্ট খাত সম্পর্কে বাস্তব জ্ঞান থাকা জরুরি।
ধরা যাক, কেউ একটি উৎপাদনমুখী প্রতিষ্ঠান গড়ে তুলতে চান। এ ক্ষেত্রে শুধু কারখানা স্থাপনের অর্থ থাকলেই চলবে না। তাঁকে জানতে হবে পণ্যের বাজার চাহিদা কেমন, কাঁচামাল কোথা থেকে সংগ্রহ করবেন, উৎপাদন ব্যয় কত হতে পারে, পণ্য বিক্রির সম্ভাবনা কতটুকু এবং প্রতিযোগীদের সঙ্গে কীভাবে টিকে থাকবেন। একইভাবে সেবা কিংবা বাণিজ্যিক উদ্যোগের ক্ষেত্রেও সংশ্লিষ্ট বাজার ও ব্যবসায়িক কার্যক্রম সম্পর্কে সুস্পষ্ট ধারণা থাকা প্রয়োজন।
ব্যাংকারের দৃষ্টিতে একজন উদ্যোক্তার এই জ্ঞানই তাঁর পরিকল্পনার বাস্তবতা বুঝতে সাহায্য করে। কারণ ব্যবসার ধারণা যত ভালোই হোক, সেটিকে বাস্তবে রূপ দেওয়ার মতো প্রস্তুতি না থাকলে সফলতা পাওয়া কঠিন।
ঝুঁকি নেওয়ার মানসিকতাই উদ্যোক্তার অন্যতম শক্তি
ব্যবসার সঙ্গে ঝুঁকি ওতপ্রোতভাবে জড়িত। বাজারের পরিবর্তন, পণ্যের চাহিদা কমে যাওয়া, উৎপাদন ব্যয় বৃদ্ধি, নগদ অর্থের সংকট কিংবা প্রতিযোগিতা—বিভিন্ন কারণে একজন উদ্যোক্তাকে প্রতিনিয়ত চ্যালেঞ্জের মুখোমুখি হতে হয়। এসব পরিস্থিতিতে সিদ্ধান্ত নেওয়ার সক্ষমতা একজন উদ্যোক্তার জন্য অত্যন্ত গুরুত্বপূর্ণ।
শামীম রফিকের মতে, একজন উদ্যোক্তাকে ব্যবসার সঙ্গে জড়িত আর্থিক ও ব্যবসায়িক ঝুঁকি গ্রহণ করতে হয়। অর্থাৎ উদ্যোক্তা হওয়ার অর্থ শুধু সম্ভাব্য মুনাফার স্বপ্ন দেখা নয়; বরং লোকসান কিংবা অনিশ্চয়তার সম্ভাবনাকেও মাথায় রেখে এগিয়ে যাওয়া।
তবে ঝুঁকি নেওয়া মানে অপরিকল্পিতভাবে সিদ্ধান্ত নেওয়া নয়। বরং কোন সিদ্ধান্তে কতটুকু ঝুঁকি রয়েছে, সেই ঝুঁকি মোকাবিলার সক্ষমতা কতটুকু এবং ব্যবসার ওপর এর সম্ভাব্য প্রভাব কী হতে পারে—এসব বিষয় বিবেচনায় রেখেই উদ্যোক্তাকে এগোতে হয়। একজন বিচক্ষণ উদ্যোক্তা ঝুঁকি এড়িয়ে চলেন না, বরং ঝুঁকি বুঝে তা ব্যবস্থাপনার চেষ্টা করেন।
ব্যাংকের কাছে উদ্যোক্তার পরিকল্পনাও গুরুত্বপূর্ণ
একজন নতুন উদ্যোক্তা ব্যাংকে গেলে তাঁর সঙ্গে শুধু অর্থের প্রয়োজনের বিষয়টি আসে না; আসে ব্যবসার একটি পরিকল্পনাও। ব্যাংকের সঙ্গে তাঁর সম্পর্ক গড়ে ওঠার ক্ষেত্রে ব্যবসার ধরন, মূলধনের প্রয়োজন, অর্থ ব্যবহারের উদ্দেশ্য এবং ঋণ পরিশোধের সম্ভাব্য সক্ষমতা গুরুত্বপূর্ণ হয়ে ওঠে।
এখানে উদ্যোক্তার নিজের ব্যবসা সম্পর্কে পরিষ্কার ধারণা থাকা জরুরি। তিনি কী করতে চান, কেন করতে চান, কীভাবে ব্যবসাটি পরিচালনা করবেন এবং কীভাবে আয় সৃষ্টি করবেন—এসব প্রশ্নের বাস্তবসম্মত উত্তর থাকা প্রয়োজন।
বিশেষ করে নতুন উদ্যোক্তাদের ক্ষেত্রে ব্যবসার পরিকল্পনা যত বেশি সুস্পষ্ট ও বাস্তবভিত্তিক হবে, ততই তাঁদের উদ্যোগের সম্ভাবনা মূল্যায়ন করা সহজ হবে। ব্যাংকও বুঝতে পারবে, উদ্যোক্তা কেবল একটি ব্যবসার ধারণা নিয়ে এসেছেন, নাকি সেটি বাস্তবায়নের জন্য প্রয়োজনীয় প্রস্তুতিও নিয়েছেন।
নতুন উদ্যোক্তা তৈরিতে ব্যাংকের ভূমিকা
একটি দেশের অর্থনৈতিক অগ্রগতিতে উদ্যোক্তা তৈরির গুরুত্ব অনেক। নতুন ব্যবসা প্রতিষ্ঠার মাধ্যমে কর্মসংস্থান সৃষ্টি হয়, উৎপাদন বাড়ে, বাজারে নতুন পণ্য ও সেবার প্রবেশ ঘটে। ফলে উদ্যোক্তা তৈরির প্রক্রিয়া কেবল ব্যক্তিগত সাফল্যের মধ্যে সীমাবদ্ধ থাকে না; এর সঙ্গে জড়িয়ে থাকে বৃহত্তর অর্থনৈতিক উন্নয়ন।
শামীম রফিকের বক্তব্যে ব্যাংকের নতুন উদ্যোক্তা খোঁজা ও তৈরির আগ্রহের বিষয়টি বিশেষভাবে উঠে এসেছে। তবে এই উদ্যোগ বাস্তবায়নে উদ্যোক্তার নিজের প্রস্তুতি ও সক্ষমতাও সমান গুরুত্বপূর্ণ। ব্যাংক অর্থায়নের সুযোগ তৈরি করতে পারে, কিন্তু ব্যবসার ধারণা, দক্ষতা, পরিশ্রম ও ঝুঁকি মোকাবিলার মানসিকতা উদ্যোক্তাকেই গড়ে তুলতে হয়।
সব মিলিয়ে, ব্যাংকারের চোখে একজন নতুন উদ্যোক্তা মানে কেবল একজন সম্ভাব্য ঋণগ্রহীতা নন। তিনি এমন একজন মানুষ, যাঁর মধ্যে নতুন কিছু করার আগ্রহ রয়েছে, ব্যবসা সম্পর্কে জানার মানসিকতা রয়েছে এবং প্রতিকূলতার মধ্যেও এগিয়ে যাওয়ার সাহস রয়েছে। তাঁর কাছে পুঁজি গুরুত্বপূর্ণ, কিন্তু পুঁজির চেয়েও গুরুত্বপূর্ণ হলো সেই অর্থকে সঠিকভাবে কাজে লাগানোর জ্ঞান ও সক্ষমতা।
কারণ ব্যবসা শুরু করা যায় অর্থ দিয়ে, কিন্তু ব্যবসাকে টিকিয়ে রাখা ও সফলতার পথে এগিয়ে নেওয়ার জন্য প্রয়োজন জ্ঞান, পরিকল্পনা, পরিশ্রম এবং দায়িত্বশীলভাবে ঝুঁকি গ্রহণের মানসিকতা। একজন নতুন উদ্যোক্তার প্রকৃত সম্ভাবনা সেখানেই।