ব্যবসা শুরু করাই উদ্যোক্তার একমাত্র লক্ষ্য নয়; বরং একটি সম্ভাবনাময় ধারণাকে লাভজনক, টেকসই ও পরিচালনাযোগ্য প্রতিষ্ঠানে রূপ দেওয়াই হওয়া উচিত তাঁর প্রধান লক্ষ্য। নতুন উদ্যোক্তাদের অনেকেই ব্যবসা শুরু করার তাড়নায় পণ্য বা সেবা বাজারে আনা, দোকান খোলা কিংবা বিনিয়োগ সংগ্রহের দিকে বেশি মনোযোগ দেন। কিন্তু ব্যবসাটি কেন সফল হবে, কারা এর গ্রাহক, কীভাবে আয় হবে এবং দীর্ঘ মেয়াদে কীভাবে টিকে থাকবে—এসব প্রশ্নের উত্তর খোঁজাই হওয়া উচিত তাঁদের প্রথম কাজ।
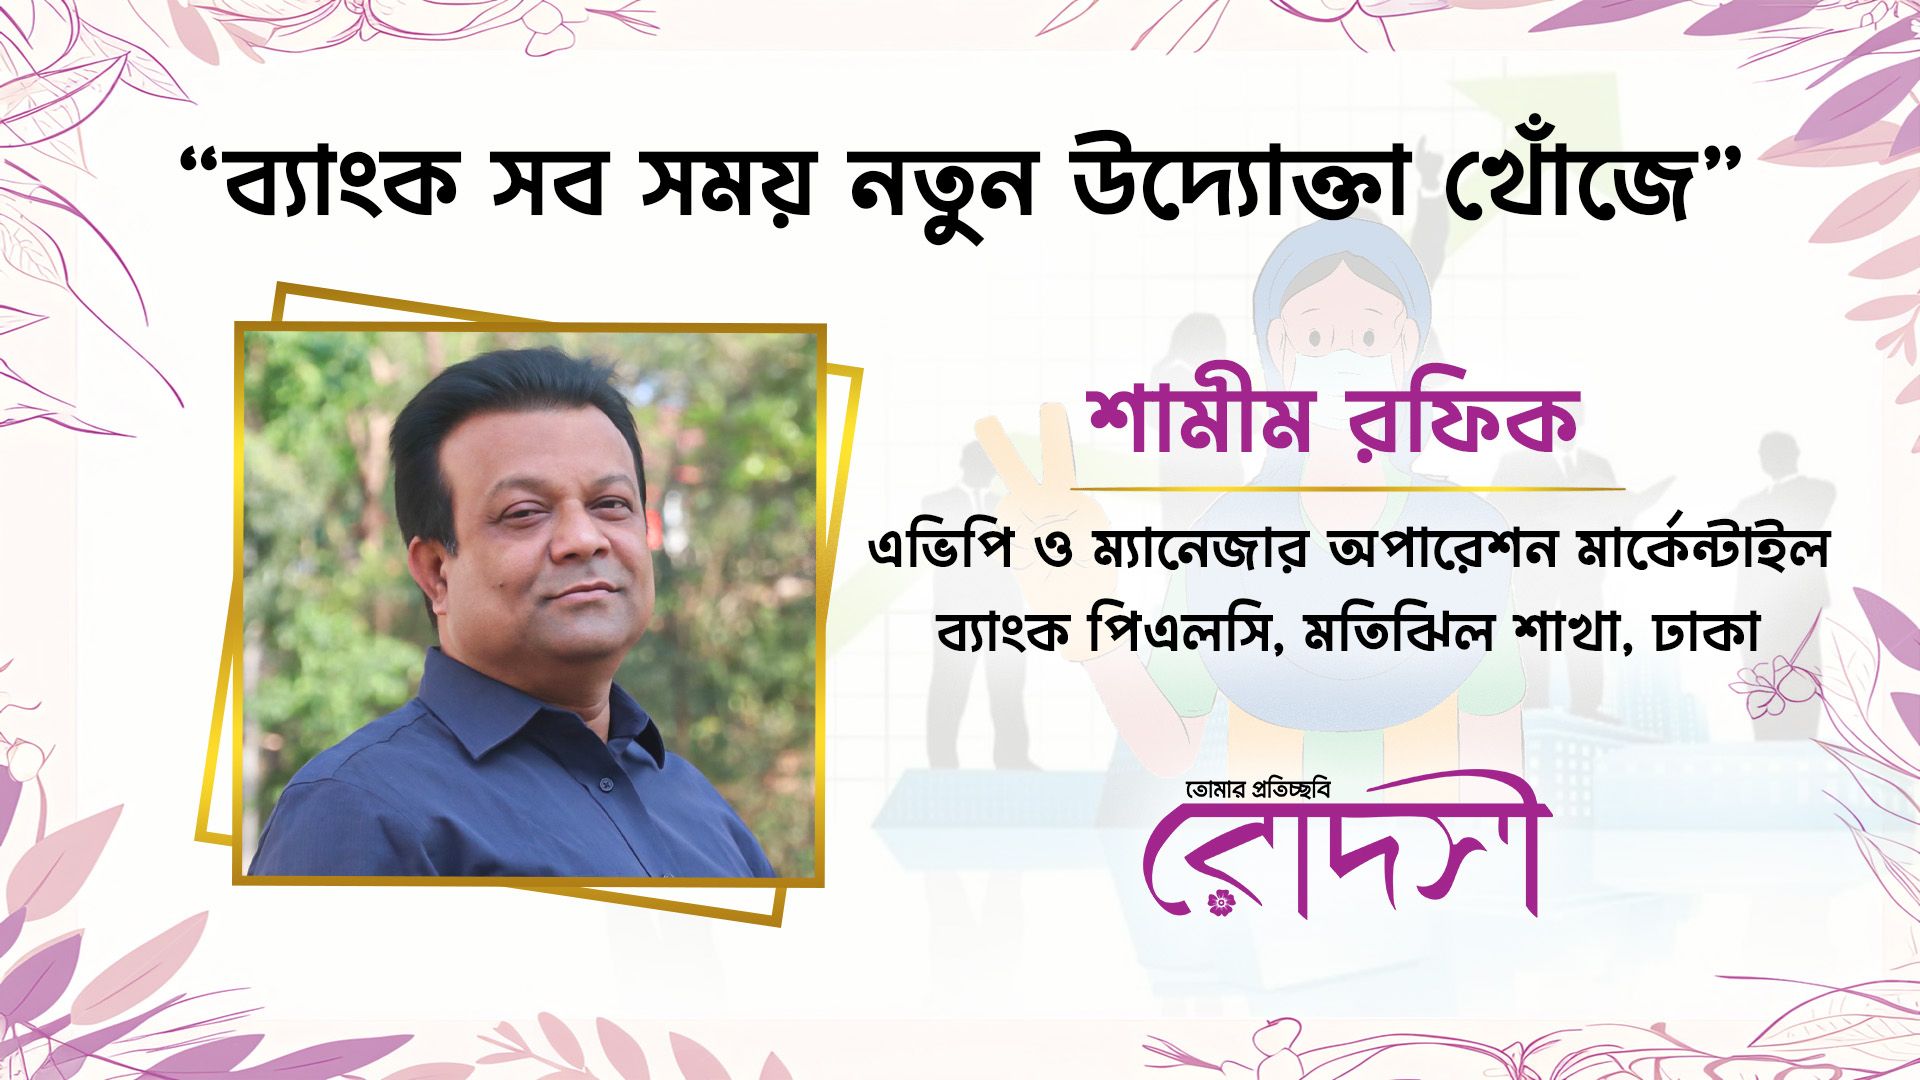
মার্কেন্টাইল ব্যাংক পিএলসির মতিঝিল শাখার এভিপি ও ম্যানেজার অপারেশন শামীম রফিকের মতে, একজন উদ্যোক্তার প্রধান কাজ হলো উদ্ভাবন, সুযোগ চিহ্নিত করা এবং অর্থসংস্থান ও সম্পদ গুছিয়ে নেওয়া। কিন্তু নতুন উদ্যোক্তারা অনেক সময় এসব বিষয়ে যথেষ্ট প্রস্তুতি না নিয়েই ব্যবসা শুরু করতে চান। ফলে সম্ভাবনাময় উদ্যোগও ভুল পরিকল্পনা, অর্থের অপ্রতুলতা কিংবা বাজার সম্পর্কে ধারণার অভাবে ঝুঁকির মুখে পড়ে।
একজন ব্যাংকার সাধারণত শুধু ব্যবসার ধারণা বা উদ্যোক্তার আত্মবিশ্বাস দেখেন না; তিনি ব্যবসাটির ভিত্তি, আর্থিক সক্ষমতা, ঝুঁকি মোকাবিলার প্রস্তুতি এবং ভবিষ্যতে টিকে থাকার সম্ভাবনাও মূল্যায়ন করেন। অন্যদিকে, উদ্যোক্তার কাছে ব্যবসা শুরুর বিষয়টি যতটা গুরুত্বপূর্ণ, ব্যাংকারের কাছে ব্যবসাটিকে টেকসই করে তোলার বিষয়টিও ততটাই গুরুত্বপূর্ণ। তাই একজন তরুণ উদ্যোক্তার প্রথম দায়িত্ব হওয়া উচিত স্বপ্ন দেখার পাশাপাশি সেই স্বপ্ন বাস্তবায়নের জন্য সুপরিকল্পিত প্রস্তুতি নেওয়া।
১. উদ্ভাবনী ধারণা খুঁজে বের করা
উদ্যোক্তা হওয়ার প্রথম ধাপ হলো এমন একটি ধারণা খুঁজে বের করা, যা মানুষের কোনো বাস্তব সমস্যা সমাধান করতে পারে কিংবা বিদ্যমান পণ্য বা সেবাকে আরও উন্নত করতে পারে। উদ্ভাবন মানেই যে সম্পূর্ণ নতুন কোনো পণ্য আবিষ্কার করতে হবে, তা নয়। পণ্যের মান উন্নত করা, সেবাকে সহজলভ্য করা, উৎপাদন খরচ কমানো কিংবা গ্রাহকের অভিজ্ঞতা উন্নত করাও উদ্ভাবনের অংশ।
একজন তরুণ উদ্যোক্তার উচিত নিজের দক্ষতা, অভিজ্ঞতা ও আগ্রহের সঙ্গে বাজারের চাহিদার সমন্বয় ঘটানো। অন্য কেউ একটি ব্যবসায় সফল হয়েছেন বলেই একই ব্যবসা শুরু করা বুদ্ধিমানের কাজ হবে না। দেখতে হবে, সংশ্লিষ্ট এলাকায় বা বাজারে সেই পণ্য কিংবা সেবার চাহিদা কতটা রয়েছে এবং প্রতিযোগীদের তুলনায় নতুন উদ্যোগটি কী বাড়তি সুবিধা দিতে পারবে।
২. ব্যবসার সুযোগ চিহ্নিত করা
একটি ভালো ধারণা আর একটি কার্যকর ব্যবসায়িক সুযোগ এক বিষয় নয়। কোনো পণ্য ভালো লাগতে পারে, কিন্তু সেটির জন্য পর্যাপ্ত ক্রেতা নাও থাকতে পারে। তাই ব্যবসা শুরুর আগে সম্ভাব্য গ্রাহক, বাজারের আকার, প্রতিযোগী, পণ্যের দাম এবং ক্রেতার ক্রয়ক্ষমতা সম্পর্কে ধারণা নেওয়া জরুরি।
এ জন্য সম্ভাব্য গ্রাহকদের সঙ্গে কথা বলা, বাজার পর্যবেক্ষণ করা, প্রতিযোগী প্রতিষ্ঠানের পণ্য ও সেবার তুলনা করা এবং সীমিত পরিসরে পণ্য বা সেবাটি পরীক্ষা করা যেতে পারে। এতে বড় অঙ্কের অর্থ বিনিয়োগের আগেই বোঝা সম্ভব হবে, ব্যবসাটির বাস্তব চাহিদা আছে কি না।
অর্থাৎ, একজন উদ্যোক্তার সিদ্ধান্তের ভিত্তি হওয়া উচিত বাজারের বাস্তব তথ্য—শুধু নিজের ধারণা কিংবা আশাবাদ নয়।
৩. বাস্তবসম্মত ব্যবসায়িক পরিকল্পনা তৈরি করা
ব্যবসা শুরুর আগে একটি সুস্পষ্ট ব্যবসায়িক পরিকল্পনা তৈরি করা অত্যন্ত গুরুত্বপূর্ণ। এই পরিকল্পনায় ব্যবসার উদ্দেশ্য, পণ্য বা সেবার বিবরণ, সম্ভাব্য গ্রাহক, বিপণন কৌশল, পরিচালনব্যবস্থা, প্রয়োজনীয় জনবল, বিনিয়োগের পরিমাণ এবং সম্ভাব্য আয়-ব্যয়ের হিসাব থাকা প্রয়োজন।
শুরুতেই একটি সাধারণ প্রশ্নের উত্তর খুঁজতে হবে—ব্যবসাটি কীভাবে আয় করবে এবং কোন পর্যায়ে গিয়ে আয় দিয়ে পরিচালন ব্যয় মেটানো সম্ভব হবে? পাশাপাশি বিক্রি প্রত্যাশা অনুযায়ী না হলে কী করা হবে, কাঁচামালের দাম বেড়ে গেলে কীভাবে পরিস্থিতি সামলানো হবে এবং নতুন গ্রাহক পেতে কতটা ব্যয় হতে পারে, সেসব বিষয়ও পরিকল্পনায় রাখা উচিত।
ক্ষুদ্র ও মাঝারি শিল্প ফাউন্ডেশন (এসএমই ফাউন্ডেশন) প্রকাশিত ব্যবসায়িক পরিকল্পনার নির্দেশনায়ও বিপণন, উৎপাদন, বিক্রয় পূর্বাভাস, সম্পদের ব্যবহার, ঝুঁকি ব্যবস্থাপনা এবং আর্থিক বিশ্লেষণের ওপর গুরুত্ব দেওয়া হয়েছে। এমন পরিকল্পনা উদ্যোক্তাকে সঠিক সিদ্ধান্ত নিতে সাহায্য করে এবং ব্যাংক বা আর্থিক প্রতিষ্ঠানের কাছে ব্যবসার সম্ভাবনা তুলে ধরতেও কাজে আসে।
৪. অর্থসংস্থান ও সম্পদের সঠিক ব্যবস্থাপনা
ব্যবসা শুরুর জন্য অর্থ প্রয়োজন, কিন্তু কত টাকা প্রয়োজন এবং সেই অর্থ কোথায় ব্যয় হবে, তা নির্ধারণ করা আরও গুরুত্বপূর্ণ। একজন তরুণ উদ্যোক্তার উচিত প্রাথমিক বিনিয়োগ, দৈনন্দিন পরিচালন ব্যয়, পণ্য মজুত, কর্মীদের বেতন, ভাড়া এবং অন্যান্য খরচের হিসাব করা।
নিজস্ব মূলধন, অংশীদারত্ব কিংবা ব্যাংকঋণ—যে উৎস থেকেই অর্থ আসুক না কেন, অর্থের ব্যবহার হতে হবে পরিকল্পিত। বিশেষ করে, ব্যবসার প্রয়োজনের তুলনায় অতিরিক্ত ঋণ নেওয়া কিংবা ঋণের কিস্তি পরিশোধের সক্ষমতা যাচাই না করে বিনিয়োগ করা ঝুঁকিপূর্ণ।
এ ছাড়া ব্যক্তিগত ও ব্যবসায়িক অর্থ আলাদা রাখা, নিয়মিত আয়-ব্যয়ের হিসাব সংরক্ষণ করা এবং ব্যবসার প্রতিটি আর্থিক লেনদেনের প্রমাণ রাখা জরুরি। এসব ব্যবস্থা উদ্যোক্তাকে ব্যবসার প্রকৃত আর্থিক অবস্থা বুঝতে সাহায্য করে এবং প্রয়োজনে ব্যাংকের কাছে ব্যবসার লেনদেন ও সক্ষমতা তুলে ধরার ভিত্তি তৈরি করে।
৫. ঝুঁকি বুঝে সিদ্ধান্ত নেওয়া
ব্যবসায় ঝুঁকি থাকবেই। তবে ঝুঁকি সম্পর্কে না জেনে ব্যবসা শুরু করা এবং ঝুঁকি চিহ্নিত করে প্রস্তুতি নিয়ে এগোনোর মধ্যে পার্থক্য রয়েছে। নতুন উদ্যোক্তার উচিত সম্ভাব্য ক্ষতির কারণগুলো আগে থেকেই শনাক্ত করা।
যেমন, প্রত্যাশিত বিক্রি না হওয়া, সরবরাহে বিঘ্ন, পণ্যের দাম বৃদ্ধি, গ্রাহকের চাহিদা পরিবর্তন কিংবা নগদ অর্থের সংকট—এসব পরিস্থিতি ব্যবসাকে চাপে ফেলতে পারে। তাই জরুরি খরচের জন্য কিছু অর্থ সংরক্ষণ, বিকল্প সরবরাহকারী খুঁজে রাখা এবং বিক্রির পরিস্থিতি নিয়মিত পর্যালোচনা করা দরকার।
ব্যবসা শুরুর পর প্রথম কয়েক মাসের ফলাফল বিশ্লেষণ করে প্রয়োজন অনুযায়ী পণ্য, মূল্য, বিপণন কিংবা পরিচালন কৌশল পরিবর্তন করার মানসিকতাও থাকতে হবে। পরিকল্পনা মানে অনড় থাকা নয়; বরং তথ্য ও অভিজ্ঞতার ভিত্তিতে সঠিক সময়ে সিদ্ধান্ত সংশোধন করা।
৬. ব্যাংকারের দৃষ্টিতে ব্যবসাকে প্রস্তুত করা
একজন ব্যাংকারের কাছে ব্যবসার গ্রহণযোগ্যতা শুধু ভালো ধারণা বা ভবিষ্যৎ আয়ের প্রতিশ্রুতির ওপর নির্ভর করে না। ব্যবসাটি কীভাবে পরিচালিত হচ্ছে, তার আয়-ব্যয়ের হিসাব কতটা নির্ভরযোগ্য, ঋণ নিলে তা পরিশোধের সক্ষমতা আছে কি না এবং উদ্যোক্তা আর্থিক শৃঙ্খলা বজায় রাখছেন কি না—এসব বিষয়ও গুরুত্বপূর্ণ।
তাই একজন তরুণ উদ্যোক্তার উচিত ব্যবসার প্রয়োজনীয় কাগজপত্র প্রস্তুত রাখা, প্রযোজ্য নিবন্ধন ও লাইসেন্স সংগ্রহ করা, নিয়মিত লেনদেনের রেকর্ড সংরক্ষণ করা এবং ব্যবসার প্রকৃত আর্থিক চিত্র তুলে ধরতে পারা। ঋণের আবেদন করার আগে ঋণের উদ্দেশ্য, প্রয়োজনীয় পরিমাণ এবং সম্ভাব্য পরিশোধের উৎস সম্পর্কে পরিষ্কার ধারণা থাকা দরকার।
এখানে মনে রাখতে হবে, ব্যাংকঋণ পাওয়া ব্যবসার সাফল্যের চূড়ান্ত প্রমাণ নয়। বরং ঋণকে উৎপাদনশীল কাজে ব্যবহার করে নির্ধারিত সময়ে পরিশোধ করতে পারা এবং ব্যবসার আয় দিয়ে পরিচালন ব্যয় মেটাতে পারাই আর্থিক সক্ষমতার গুরুত্বপূর্ণ দিক।
৭. গ্রাহকসেবা ও ধারাবাহিক উন্নয়নে মনোযোগ দেওয়া
ব্যবসার দীর্ঘমেয়াদি সাফল্য অনেকাংশে নির্ভর করে গ্রাহক কতটা সন্তুষ্ট হচ্ছেন তার ওপর। ভালো পণ্য বা সেবার পাশাপাশি সময়মতো সরবরাহ, ন্যায্য মূল্য, নির্ভরযোগ্যতা এবং অভিযোগের দ্রুত সমাধান গ্রাহকের আস্থা তৈরি করে।
নতুন উদ্যোক্তাদের উচিত গ্রাহকের মতামত গুরুত্বের সঙ্গে নেওয়া, নিয়মিত পণ্যের মান যাচাই করা এবং বিক্রির তথ্য বিশ্লেষণ করে ব্যবসার দুর্বলতা চিহ্নিত করা। একই সঙ্গে নিজের ব্যবস্থাপনা, হিসাবরক্ষণ, বিপণন ও প্রযুক্তিগত দক্ষতা বাড়ানোর চেষ্টা করতে হবে।
ব্যবসা একবার শুরু করলেই উদ্যোক্তার কাজ শেষ হয়ে যায় না। বরং প্রতিদিনের অভিজ্ঞতা থেকে শেখা, ভুল সংশোধন করা এবং নতুন সুযোগের সঙ্গে খাপ খাইয়ে নেওয়াই একজন উদ্যোক্তার ধারাবাহিক দায়িত্ব।